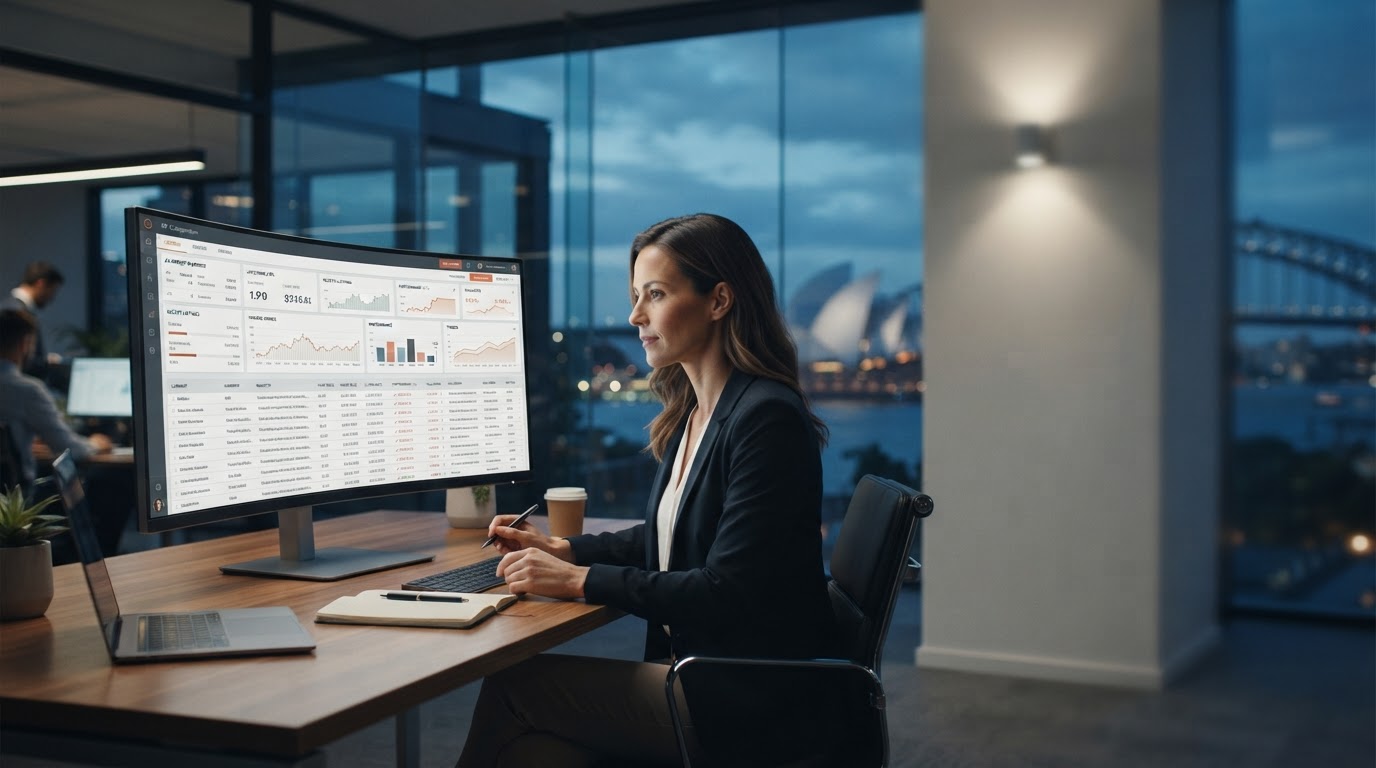
IPO Compare AU analyserar transaktions- och saldodata för att identifiera kapital som inte används på driftskonton och modellerar sedan allokeringsalternativ mot en risktolerans som systemet lär sig och justerar automatiskt.
De flesta operativa konton har mer än deras dagliga behov. Om det inte övervakas, tjänar det överskottet lite och dess riskexponering granskas sällan mot rådande marknadsförhållanden.
| Dimension | Manuell kontanthantering | Automatiserad allokeringsanalys |
|---|---|---|
| Granskningsfrekvens | Månatlig eller ad hoc, beroende på bokföringscykel | Dagligen omräkning mot livebalansdata |
| Riskbedömning | Statisk, baserat på senaste samtal med en rådgivare eller bank | Adaptiv till volatilitet och balansförändringar |
| Tid som krävs | Timmar per månad avstämning och granskning av uttalanden | Protokoll för att granska genererade rekommendationer |
| Beslutsunderlag | Bedömning och allmän marknadskommentar | Modellutgång hänvisar till definierade dataingångar |
Denna jämförelse beskriver endast processskillnader. Automatiserad analys tar inte bort behovet för kontoinnehavaren att godkänna något tilldelningsbeslut; den är utformad för att minska den manuella ansträngningen att identifiera när en recension är motiverad.
Modellen tillämpar inte en enda fast riskinställning. Den bygger en fungerande profil från kontobeteende och uppdaterar den profilen när förhållandena ändras.
Systemet läser av historiska och aktuella saldorörelser för att uppskatta den del av medel som sannolikt inte kommer att behövas för kortsiktiga driftskostnader.
Indikatorer för marknadsvolatilitet vägs mot företagets egna kontantuttagsfrekvens, snarare än tillämpas som en generisk marknadsomfattande inställning.
Ett riskband ställs in för kontot och justeras stegvis när ny data kommer in, vilket undviker plötsliga förändringar som utlöses av kortvarigt brus.
Allokeringsalternativ inom det aktuella riskbandet visas för granskning, var och en försedd med resonemanget bakom införandet.
Analyskvaliteten beror på indatakvaliteten. Punkterna nedan beskriver vad systemet läser, hur ofta och vilka begränsningar som gäller.
Banksaldo och transaktionshistorik via skrivskyddade, behöriga anslutningar. Ingen marknadsföringsdata från tredje part används i riskmodellen.
Anslutningar är skrivskyddade. IPO Compare AU kan inte initiera överföringar, betalningar eller affärer på ett anslutet konto.
Resultaten är analys av allokeringsalternativ, inte personlig ekonomisk rådgivning. Historisk modellbeteende garanterar inte framtida resultat.
IPO Compare AU byggdes för företagare som vill ha ett strukturerat sätt att bestämma vad de ska göra med kontanter som inte krävs för omedelbar verksamhet. Istället för att erbjuda en enda generisk rekommendation, modellerar plattformen flera allokeringsvägar och rangordnar dem mot det riskband som för närvarande är tilldelat kontot.
Gränssnittet är avsiktligt tätt med information: balanser, band och omkalibreringstidsstämplar visas tillsammans så att resonemanget bakom varje rekommendation förblir synligt, inte dold bakom en förenklad poäng.
Läs mer om IPO Compare AU
Följande scenarier illustrerar hur riskbandet och rekommendationsuppsättningen förändras beroende på formen på ett företags kassaflöde. Siffror är illustrativa för resonemangsprocessen, inte prognoser för någon specifik verksamhet.
En detaljhandels- eller handelsverksamhet med ett starkt kvartal kan ha ett tillfälligt överskott över sin vanliga driftsbuffert. Modellen behandlar detta överskott som tidsbegränsat kapital, eftersom det sannolikt kommer att tas ut före nästa låginkomstperiod.
Medel som avsatts för GST, PAYG eller inkomstskatt har ett fast förfallodatum. Modellen separerar denna del från diskretionärt överskott och exkluderar den från långsiktiga allokeringsalternativ.
Ett företag som samlar på sig kapital för utrustning, uthyrning eller expansion kan ha pengar i flera månader innan det sätts i drift. Detta ger modellen en längre användbar horisont än ett säsongsmässigt överskott.
Företag som skaffar kapital före implementering har ofta en större balans än vanligt under en längre period. Modellen behandlar detta som ett distinkt fall som kräver närmare övervakning av neddragningstakten.
Dessa svar tar upp vanliga invändningar som framförts innan du kopplar kontodata eller agerar på en rekommendation.
Nej. Anslutningar är skrivskyddade. Plattformen kan läsa saldon och transaktionshistorik men kan inte flytta pengar, initiera betalningar eller göra affärer.
Modellen räknar om på en daglig cykel. En betydande balansförändring återspeglas i nästa cykels rekommendationsuppsättning, inte omedelbart, för att undvika att reagera på endagsljud.
Ja. Ett driftbuffertvärde kan ställas in manuellt och behandlas som ett hårt golv; modellen kommer inte att inkludera den delen i någon allokeringsrekommendation.
Varje rekommendation kräver manuell granskning och auktorisering. Kontoinnehavaren kan åsidosätta det föreslagna bandet när som helst, och modellen loggar åsidosättningen för framtida kalibrering.
Nej. Utdata är datadriven allokeringsanalys avsedd att informera ett beslut, inte en personlig rekommendation enligt reglering av finansiell rådgivning. Se vår ordlista nedan för termdefinitioner som används på denna sida.
Att konfigurera riskparametrar tar några minuter och binder inga pengar. Du kan granska genererade rekommendationer innan du bestämmer dig för om du vill koppla livekontodata.
IPO Compare AU tillhandahåller endast verktyg för dataanalys och modellering. Det ger ingen personlig ekonomisk rådgivning och garanterar inte något investeringsresultat. Tänk på dina egna affärsförhållanden, kassaflödeskrav och risktolerans, eller sök oberoende professionell rådgivning innan du agerar på någon rekommendation som genereras av denna plattform.