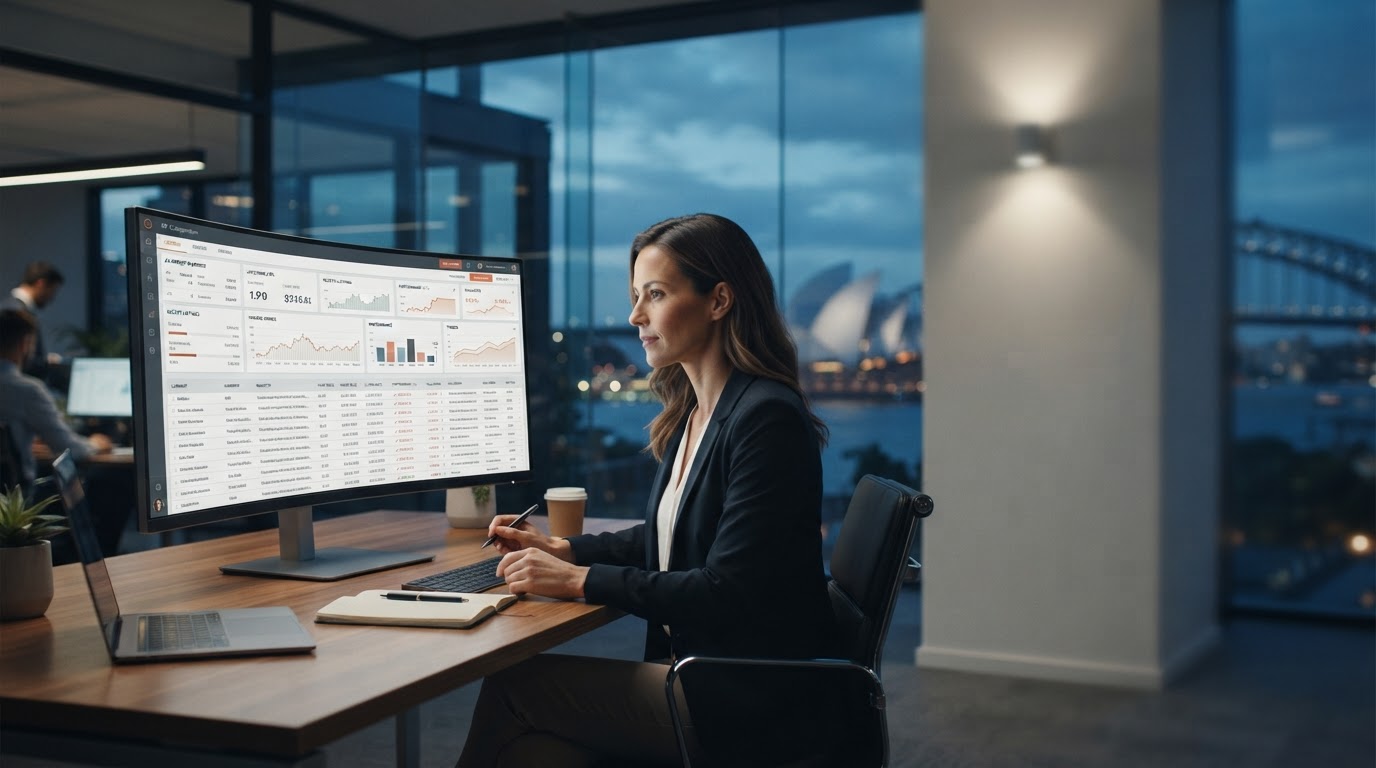
Visuel du tableau de bord d'analyse de données IPO Compare AU représentant la modélisation de l'allocation de trésorerie basée sur l'IA
Analyse automatisée de l'allocation du capital

Modélisation prédictive pour la trésorerie des entreprises inutilisées

IPO Compare AU analyse les données de transaction et de solde pour identifier le capital inutilisé dans les comptes d'exploitation, puis modélise les options d'allocation en fonction d'une tolérance au risque que le système apprend et ajuste automatiquement.

Statut du modèle
Actif
Bande de risque (actuelle)
Modéré-Conservateur
Fréquence de réétalonnage
Quotidiennement
Type de source de données
Flux en lecture seule
Accès aux données en lecture seule – aucun droit d'exécution de transaction Pas de commission de performance Conçu pour les bilans des PME de l'UA

Le coût des soldes de trésorerie non surveillés

La plupart des comptes d’exploitation contiennent plus que leurs besoins quotidiens. S’il n’est pas surveillé, cet excédent rapporte peu et son exposition au risque est rarement évaluée par rapport aux conditions actuelles du marché.

Dimensions Gestion manuelle de la trésorerie Analyse d'allocation automatisée
Fréquence des révisions Mensuel ou ponctuel, en fonction du cycle comptable Quotidiennement recalcul par rapport aux données de solde en direct
Évaluation des risques Statique, basé sur la dernière conversation avec un conseiller ou une banque Adaptatif à la volatilité et aux changements d’équilibre
Temps requis Heures par mois pour rapprocher et examiner les relevés Procès-verbal pour examiner les recommandations générées
Base de décision Jugement et commentaire général du marché Sortie du modèle référencement d'entrées de données définies

Cette comparaison décrit uniquement les différences de processus. L'analyse automatisée ne supprime pas la nécessité pour le titulaire du compte d'autoriser toute décision d'allocation ; il est conçu pour réduire l’effort manuel nécessaire pour identifier le moment où un examen est justifié.

Comment fonctionne la tolérance adaptative au risque

Le modèle n’applique pas un seul paramètre de risque fixe. Il crée un profil fonctionnel à partir du comportement du compte et met à jour ce profil à mesure que les conditions changent.

  1. 1

    Apport de modèle d’équilibre

    Le système lit les mouvements de solde historiques et actuels pour estimer la part des fonds qui ne sera probablement pas nécessaire pour les dépenses de fonctionnement à court terme.

  2. 2

    Interprétation de la volatilité

    Les indicateurs de volatilité du marché sont pondérés en fonction de la fréquence de retrait d'espèces de l'entreprise, plutôt que d'être appliqués comme un paramètre générique à l'échelle du marché.

  3. 3

    Calibrage de tolérance

    Une fourchette de risque est définie pour le compte et ajustée progressivement à mesure que de nouvelles données arrivent, évitant ainsi les changements soudains déclenchés par du bruit à court terme.

  4. 4

    Sortie de recommandation

    Les options d'allocation dans la fourchette de risque actuelle sont présentées pour examen, chacune étant annotée du raisonnement derrière son inclusion.

  • Réduit le recours à un questionnaire de risque unique et inchangé rempli lors de l’inscription.
  • Sépare le tampon de fonctionnement requis du capital véritablement inactif avant le début de la modélisation.
  • Se recalibre selon un cycle quotidien plutôt que d'attendre un examen trimestriel programmé.
  • Signale lorsque le comportement observé s’écarte de la préférence de risque déclarée, pour confirmation manuelle.
En résumé : le modèle traite la tolérance au risque comme une variable qui évolue en fonction du comportement du compte et des conditions du marché, et non comme une étiquette fixe choisie une seule fois. Chaque ajustement est enregistré et peut être examiné par le titulaire du compte.

Sources de données et méthodologie

La qualité de l’analyse dépend de la qualité des données d’entrée. Les points ci-dessous décrivent ce que le système lit, à quelle fréquence et quelles contraintes s'appliquent.

Entrées de données

Solde bancaire et historique des transactions via des connexions autorisées en lecture seule. Aucune donnée marketing tierce n'est utilisée dans le modèle de risque.

Contrôles d'accès

Les connexions sont en lecture seule. IPO Compare AU ne peut pas initier de transferts, de paiements ou de transactions sur un compte connecté.

Portée du modèle

Les résultats sont une analyse des options d’allocation et non des conseils financiers personnels. Le comportement historique du modèle ne garantit pas les résultats futurs.

Cycle d'analyse quotidien

Synchronisation des données (du jour au lendemain)
Segmentation des soldes
Revérification de la tranche de risque
Actualisation des recommandations
File d'attente de révision du propriétaire
À propos de la plateforme

Construit autour de la discipline des données, pas de conjectures

IPO Compare AU a été conçu pour les propriétaires d'entreprise qui souhaitent disposer d'un moyen structuré pour décider quoi faire des liquidités qui ne sont pas nécessaires pour les opérations immédiates. Plutôt que de proposer une seule recommandation générique, la plateforme modélise plusieurs voies d'allocation et les classe en fonction de la tranche de risque actuellement attribuée au compte.

L'interface est intentionnellement dense en informations : les balances, les bandes et les horodatages de recalibrage sont affichés ensemble afin que le raisonnement derrière chaque recommandation reste visible, et non caché derrière un score simplifié.

En savoir plus sur IPO Compare AU
Un analyste IPO Compare AU examine à l'écran les rapports d'allocation basés sur les données

Application du modèle à des scénarios de flux de trésorerie courants

Les scénarios suivants illustrent comment la fourchette de risque et l'ensemble de recommandations changent en fonction de la forme des flux de trésorerie d'une entreprise. Les chiffres illustrent le processus de raisonnement et non des projections pour une entreprise spécifique.

Excédent saisonnier après un trimestre commercial solide

Une entreprise de vente au détail ou commerciale connaissant un trimestre solide peut afficher un excédent temporaire supérieur à son coussin de fonctionnement habituel. Le modèle traite cet excédent comme un capital limité dans le temps, puisqu’il est susceptible d’être utilisé avant la prochaine période de faibles revenus.

Projection des résultats
Les recommandations privilégient les options de durée plus courte et de liquidité plus élevée afin que les fonds restent accessibles avant les creux saisonniers connus.
Note d’atténuation des risques
Le système signale toute recommandation dont les conditions d'accès dépassent la durée du cycle saisonnier typique de l'entreprise.
Provision pour une obligation fiscale connue

Les fonds mis de côté pour les obligations liées à la TPS, au PAYG ou à l’impôt sur le revenu ont une date d’échéance fixe. Le modèle sépare cette partie du surplus discrétionnaire et l'exclut des options d'allocation à plus long terme.

Projection des résultats
Les montants provisionnés sont calqués uniquement sur les options de préservation du capital, avec une échéance alignée sur la date de l'obligation lorsque cela est possible.
Note d'atténuation des risques
Le système ne recommande pas les allocations dont les conditions de retrait créent un conflit avec une date limite de paiement indiquée.
Accumulation de tampon avant un investissement de croissance

Une entreprise qui accumule du capital pour l'équipement, l'embauche ou l'expansion peut conserver des fonds pendant plusieurs mois avant son déploiement. Cela donne au modèle un horizon utilisable plus long qu’un excédent saisonnier.

Projection des résultats
La fourchette de risque peut s'élargir légèrement pour inclure des options à plus long terme, à condition de respecter la date de déploiement prévue.
Note d’atténuation des risques
Les recommandations sont revues à chaque cycle au cas où la date de déploiement prévue serait plus tôt que prévu.
Fonds inutilisés restant après une augmentation de capital

Les entreprises qui lèvent des capitaux avant le déploiement détiennent souvent un solde plus important que d’habitude pendant une période prolongée. Le modèle traite cela comme un cas distinct nécessitant une surveillance plus étroite du rythme de réduction.

Projection des résultats
L'allocation est généralement échelonnée sur plusieurs tranches plutôt que engagée sous la forme d'un montant forfaitaire unique, ce qui réduit la concentration temporelle.
Note d’atténuation des risques
Chaque tranche est réévaluée indépendamment, de sorte qu'un changement dans les plans de dépenses n'affecte que la partie concernée des fonds.

Questions techniques sur l'intégration et la liquidité

Ces réponses répondent aux objections courantes soulevées avant de connecter les données du compte ou de donner suite à une recommandation.

IPO Compare AU nécessite-t-il un accès en écriture à mon compte bancaire ?

Non. Les connexions sont en lecture seule. La plateforme peut lire les soldes et l'historique des transactions, mais ne peut pas déplacer de fonds, initier des paiements ou effectuer des transactions.

À quelle vitesse la fourchette de risque change-t-elle après un dépôt ou un retrait important ?

Le modèle recalcule sur un cycle quotidien. Un changement d'équilibre significatif se reflète dans l'ensemble de recommandations du cycle suivant, et non instantanément, afin d'éviter de réagir au bruit d'une seule journée.

Puis-je fixer une exigence de liquidité maximale que le modèle doit respecter ?

Oui. Un chiffre de tampon de fonctionnement peut être réglé manuellement et est traité comme un sol dur ; le modèle n’inclura pas cette partie dans les recommandations d’allocation.

Que se passe-t-il si la fourchette de risque du modèle entre en conflit avec mon propre jugement ?

Chaque recommandation nécessite un examen manuel et une autorisation. Le titulaire du compte peut remplacer la bande suggérée à tout moment, et le modèle enregistre le remplacement pour un étalonnage futur.

Est-ce un substitut aux conseils financiers ?

Les résultats sont une analyse d’allocation basée sur les données destinée à éclairer une décision, et non une recommandation personnelle en vertu de la réglementation sur les conseils financiers. Consultez notre glossaire ci-dessous pour connaître les définitions des termes utilisés tout au long de cette page.

Glossaire des termes utilisés sur cette page

Bande de risque :
la plage actuelle d’exposition à la volatilité acceptable attribuée à un compte par le modèle.
Réétalonnage :
le processus de mise à jour de la fourchette de risque et de l’ensemble de recommandations sur la base de nouvelles données.
Tampon de fonctionnement :
la partie d'un solde mise de côté comme nécessaire pour les dépenses à court terme et exclue de l'analyse de répartition.
Tranche :
une partie des fonds alloués et examinés séparément du solde restant.

Voir la page FAQ complète →

Examinez le modèle par rapport à vos propres données de solde

La configuration des paramètres de risque prend quelques minutes et n’engage aucun fonds. Vous pouvez consulter les recommandations générées avant de décider de connecter ou non les données du compte réel.

IPO Compare AU fournit uniquement des outils d'analyse et de modélisation de données. Il ne fournit pas de conseils financiers personnels et ne garantit aucun résultat d’investissement. Tenez compte de votre propre situation commerciale, de vos besoins de trésorerie et de votre tolérance au risque, ou demandez des conseils professionnels indépendants avant de donner suite à toute recommandation générée par cette plateforme.